

رمزریال در کنار گسترش ابزارهای پرداخت دیجیتال، پرسشهای مهمی درباره آینده پول، نقش بانکهای تجاری، حریم خصوصی و اختیار مردم ایجاد کرده است.
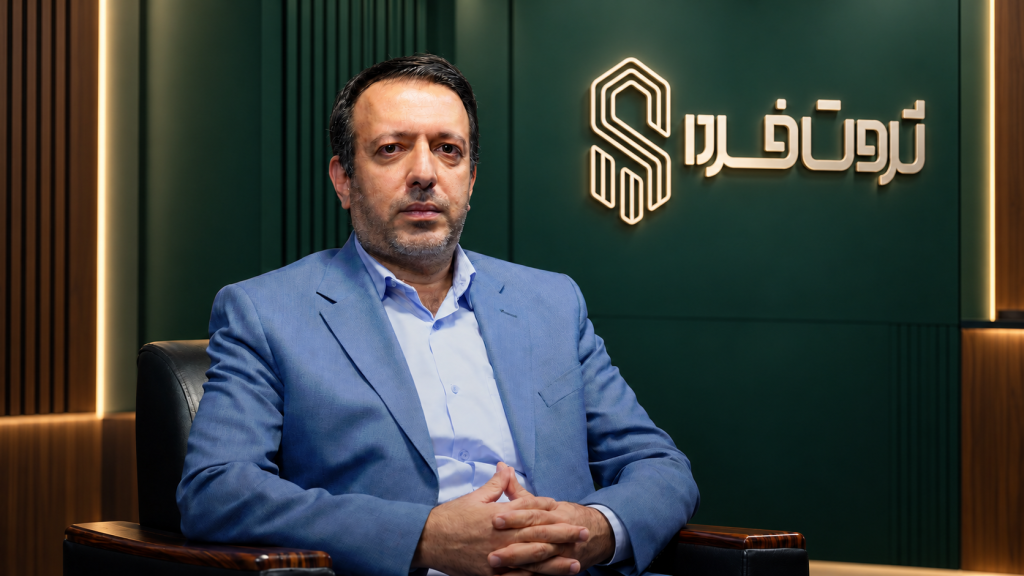
مهدی نصرتی، اقتصاددان، در گفتوگوی اختصاصی با «ثروت فردا» درباره پیامدهای پول دیجیتال بانک مرکزی، چالشهای تمرکز پولی و گزینههای جایگزین دارای پشتوانه دارایی واقعی توضیح میدهد و به ابعاد مختلف رمزریال میپردازد.
رمزریال؛ نوآوری در پول یا دیجیتالیشدن انحصار؟
آینده پول فقط به حذف اسکناس و جایگزینی آن با کیفپول دیجیتال خلاصه نمیشود؛ مسئله اصلی، تغییر رابطه مردم، بانکها و نهاد سیاستگذار پولی است. مهدی نصرتی، اقتصاددان، در گفتوگوی اختصاصی با «ثروت فردا» معتقد است حرکت به سمت پول دیجیتال، بدون توجه به حریم خصوصی، اعتماد عمومی و نقش بانکهای تجاری، میتواند به تمرکز بیشتر قدرت پولی منجر شود.
او با نقد رویکرد متمرکز به رمزریال، پیشنهاد میکند ایران مسیر رقابت پولی و ابزارهای دیجیتال با پشتوانه داراییهایی مانند طلا و سهمیه قابل مبادله بنزین را بررسی کند؛ مسیری که به باور او باید بر انتخاب مردم استوار باشد.
گسترش پولهای دیجیتال، پرسشی فراتر از تحول ابزارهای پرداخت پیش روی اقتصادها گذاشته است: در نظام پولی آینده، چه نهادی پول را عرضه میکند، چه کسی بر گردش آن نظارت دارد و شهروندان تا چه اندازه حق انتخاب خواهند داشت؟ برای ایران، این بحث با مسائل دیگری نیز پیوند خورده است؛ از تورم و اعتماد به پول ملی تا محدودیتهای تجارت خارجی و ضرورت حفاظت از اطلاعات مالی شهروندان.
نصرتی با تکیه بر دیدگاه رقابت پولی فردریش هایک، میان دیجیتالیشدن پول و اصلاح ساختار پولی تفاوت میگذارد. از نگاه او، فناوری زمانی ارزش ایجاد میکند که مسئلهای واقعی را حل کند؛ صرف تغییر شکل ریال، تضمینی برای افزایش اعتماد یا حفظ قدرت خرید نیست. متن این گفتوگو را در ادامه میخوانید.
با گسترش پولهای دیجیتال، نقش بانکهای مرکزی در نظام پولی و کنترل جریان نقدینگی چگونه تغییر خواهد کرد؟
به اعتقاد من، بانکهای مرکزی در برابر دو مسیر قرار دارند. مسیر نخست، حرکت به سمت پول دیجیتال بانک مرکزی یا همان CBDC است که در ایران با عنوان رمزریال مطرح میشود. مسیر دوم، فراهمکردن امکان رقابت میان ابزارهای پولی دیجیتال با پشتوانه دارایی واقعی است.
من با الهام از بحث هایک در «غیرملیسازی پول» معتقدم باید مراقب باشیم دیجیتالیشدن پول، صرفاً به دیجیتالیشدن انحصار منجر نشود. اگر مسیر نخست به شکل کاملاً متمرکز دنبال شود، رابطه بانک مرکزی با مردم و بانکهای تجاری تغییر میکند و امکان کنترل متمرکزتر جریان پول فراهم میشود.
اما این تمرکز لزوماً به معنای بهبود نظام پولی نیست. پرسش مهم این است که در مقابل افزایش قدرت نظارت و کنترل، چه اتفاقی برای حریم خصوصی مردم، ثبات بانکها و حق انتخاب شهروندان میافتد؟
شما نسبت به تمرکز در پول دیجیتال هشدار میدهید. مهمترین نگرانیتان چیست؟
سه نگرانی اصلی دارم. نخست، احتمال هجوم بانکی دیجیتال است. اگر مردم بتوانند سپردههای خود را با سرعت زیاد از بانکهای تجاری به پول دیجیتال بانک مرکزی تبدیل کنند، در شرایط نگرانی یا بیاعتمادی، خروج منابع از بانکها میتواند شتاب بگیرد و ثبات شبکه بانکی را تحت فشار قرار دهد.
نگرانی دوم، شکلگیری چیزی است که آن را «پانپتیکون مالی» مینامم؛ یعنی ساختاری که در آن امکان مشاهده و رصد گسترده رفتار مالی شهروندان وجود داشته باشد.
پانپتیکون در اصل به طرحی از جرمی بنتام برای زندان اشاره دارد که در آن نگهبان میتواند زندانیان را ببیند، بدون آنکه آنان بدانند چه زمانی تحت نظارت هستند. منظور من از کاربرد این مفهوم در حوزه پول، هشدار درباره پیامدهای نظارت فراگیر بر زندگی اقتصادی مردم است. احساس رصدشدن دائمی میتواند بر انتخابها و رفتار اقتصادی افراد اثر بگذارد.
نگرانی سوم نیز تضعیف واسطهگری بانکهای تجاری است. اگر بخشی از منابع سپردهای از این بانکها خارج شود، نقش آنها در تأمین مالی اقتصاد تحت تأثیر قرار میگیرد. بنابراین بحث فقط درباره یک فناوری پرداخت تازه نیست؛ درباره تغییر مناسبات در کل نظام بانکی است.
در مقابل این الگوی متمرکز، چه مسیری را برای ایران پیشنهاد میکنید؟
پیشنهاد من بررسی ابزارهای دیجیتال با پشتوانه دارایی واقعی است؛ بهویژه طلا و سهمیه قابل مبادله بنزین.
در مورد طلا، نقطه شروع میتواند ظرفیت گواهیهای سکه باشد. ایده من این است که اگر امکان مبادله گستردهتر این گواهیها خارج از چارچوب فعلی فراهم شود، میتوان از آنها برای توسعه یک ابزار مبادله دیجیتال با پشتوانه طلا استفاده کرد. هدف این پیشنهاد، ایجاد گزینهای است که مردم آن را برای حفظ ارزش دارایی و انجام مبادله انتخاب کنند.
درباره بنزین نیز قبلاً طرح سهمیه سرانه قابل مبادله را مطرح کردهام. در این الگو، هر فرد سهمیهای دریافت میکند و میتواند آن را مصرف یا مبادله کند. پیشنهاد من این است که اگر این سهمیهها قابلیت انتقال و مبادله آزادانه داشته باشند، امکان استفاده از آنها در مبادلات کالا نیز بررسی شود.
نکته اصلی در هر دو پیشنهاد، وجود پشتوانه واقعی و پذیرش داوطلبانه است. مردم باید به دلیل کارکرد و ارزشی که یک ابزار برایشان ایجاد میکند به سراغ آن بروند.
در چنین الگویی، مسئولیت بانک مرکزی چه میشود؟ آیا رقابت پولی به معنای کناررفتن سیاستگذار است؟
در الگوی پیشنهادی من، بانک مرکزی به داور و تنظیمگر رقابت تبدیل میشود. وظیفه آن، تعیین قواعد، نظارت احتیاطی، کمک به اطمینان از تسویه و مراقبت از ثبات نظام پولی خواهد بود.
بنابراین نقش بانک مرکزی ممکن است از نظر مداخله مستقیم محدودتر شود، اما حساسیت مسئولیت آن افزایش پیدا میکند. کنترل جریان نقدینگی در این نگاه، بیشتر از مسیر قواعد و نظارت دنبال میشود.
مسئله این است که چه ساختاری میتواند هم ثبات ایجاد کند و هم امکان انتخاب و رقابت را از بین نبرد. از نظر من، بانک مرکزی باید ثباتبخش و ناظر این رقابت باشد.
با وجود نقد شما به پول دیجیتال متمرکز، چرا استفاده از یوان دیجیتال را برای تجارت خارجی مطرح میکنید؟
باید میان سیاست پولی داخلی و انتخاب ابزار برای پرداختهای بینالمللی تفاوت گذاشت. نقد من به این است که یک پول دیجیتال متمرکز به شهروندان تحمیل شود و امکان انتخاب آنها را محدود کند. اما بررسی ظرفیت یک ابزار خارجی برای تسویه تجارت، موضوع متفاوتی است.
به اعتقاد من، ایران میتواند از ظرفیت یوان دیجیتال چین به عنوان یک کانال تاکتیکی استفاده کند. تفاوت مهمی وجود دارد میان اینکه خودمان یک پول دیجیتال متمرکز بسازیم و آن را به شهروندان تحمیل کنیم و اینکه از یوان دیجیتال به عنوان ابزار پرداخت بینالمللی بهره ببریم.
نصرتی در توضیح این دیدگاه میگوید: «یوان دیجیتال روی بلاکچین حرکت میکند و پیامرسانی، تطبیق و انتقال دارایی را در یک عملیات واحد و بدون نیاز به سوئیفت ادغام میکند.»
او برای توضیح کاربرد مورد نظر خود، این مثال را مطرح میکند: «ایران اعلام کرده از کشتیهای عبوری از تنگه هرمز عوارضی به مبلغ دو میلیون دلار دریافت میکند که قابل پرداخت به یوان دیجیتال یا رمزارزهایی مثل بیتکوین و استیبلکوین است.»
این اقتصاددان همچنین با اشاره به پروژه mBridge میگوید: «بانکهای مرکزی چین، هنگکنگ، تایلند، امارات و عربستان در این پروژه مشارکت دارند و ۹۵ درصد حجم آن به یوان دیجیتال بوده است.»
نصرتی در ادامه تأکید میکند: جمعبندی من این است که ایران نباید رمزریال متمرکز را به شهروندان خود تحمیل کند، اما باید از ظرفیت یوان دیجیتال چین برای تسویه تجارت، عبور از سوئیفت و دور زدن تحریمها استفاده کند. این دو موضع متناقض نیستند؛ یکی سیاست داخلی است و دیگری ابزار دیپلماسی مالی. استفاده تاکتیکی از یک پول دیجیتال خارجی برای بقای تجارت بینالمللی، بحثی متفاوت با الگوی مطلوب پولی در داخل است.
پس پیشنهاد من دو لایه دارد: در داخل، بررسی ابزارهای دیجیتال با پشتوانه دارایی واقعی و مبتنی بر انتخاب مردم؛ در خارج، استفاده از ظرفیت ابزارهایی مانند یوان دیجیتال برای تسویه تجاری.
پول دیجیتال تا چه اندازه میتواند جایگزین اسکناس شود؟ آیا پایان پول نقد نزدیک است؟
من معتقدم پول دیجیتال میتواند سهم اسکناس را کاهش دهد، اما حذف کامل آن را نه محتمل میدانم و نه مطلوب. پول نقد ویژگیهایی دارد که حفظ آنها برای بخشی از مردم و در برخی شرایط اهمیت دارد؛ از جمله امکان مبادله بدون ثبت دیجیتال تراکنش و استفاده در زمان اختلال برق یا شبکه ارتباطی.
در کنار این ویژگیها، اعتماد و عادت مردم نیز مهم است. پذیرش یک ابزار پولی صرفاً با تصمیم اداری اتفاق نمیافتد. مردم باید احساس کنند استفاده از آن برایشان مفید و قابل اعتماد است.
از این منظر، اسکناس میتواند در کنار ابزارهای دیجیتال باقی بماند. کاهش تدریجی استفاده از آن با حذف اجباریاش تفاوت دارد. من از مسیری دفاع میکنم که انتخاب ابزار پرداخت را برای مردم حفظ کند.
در ایران که پرداخت الکترونیکی رایج است، رمزریال قرار است چه مسئله تازهای را حل کند؟
این دقیقاً پرسشی است که باید به آن پاسخ داد. در ایران، مردم برای بسیاری از پرداختهای روزمره از کارت و انتقال الکترونیکی استفاده میکنند. اگر رمزریال فقط همان خدمات را در قالبی تازه تکرار کند، از نظر من مزیت روشنی برای استفادهکننده ایجاد نمیکند.
کارکردهای بالقوه پول دیجیتال میتواند در حوزههایی مانند برنامهپذیری پرداختها، تسهیل مبادلات خارجی و طراحی ابزارهای دارای پشتوانه مطرح شود. برای نمونه، میتوان پرداختی را به مصرف مشخصی اختصاص داد؛ مانند یارانهای که صرف خرید کالاهای اساسی شود.
اما باید روشن باشد هر ابزار دقیقاً کدام مسئله را حل میکند و چه هزینههایی به همراه دارد. نگرانی من این است که در یک الگوی متمرکز، افزایش امکان نظارت و خطر جابهجایی سریع منابع بانکی، بر منفعت ملموس آن برای مردم غلبه کند.
آیا اقتصاد ایران آمادگی جایگزینی گسترده پول نقد با پول دیجیتال را دارد؟
به نظر من، برای جایگزینی کامل آماده نیست. آمادگی را نباید فقط با زیرساخت فنی سنجید. حتی اگر سامانه پرداخت مناسبی داشته باشیم، همچنان باید به حفاظت از دادهها، اعتماد عمومی، ثبات بانکی و نیاز واقعی بازار پاسخ بدهیم.
در شرایط تورمی، اعتماد به ریال آسیبپذیر است و تغییر شکل آن بهتنهایی این مسئله را برطرف نمیکند. از سوی دیگر، درباره نحوه دسترسی به اطلاعات مالی و حدود استفاده از آنها باید تضمینهای روشن و قابل اتکا وجود داشته باشد.
همچنین باید پیامدهای احتمالی انتقال سریع منابع از بانکهای تجاری بررسی شود. مهمتر از همه، لازم است مشخص کنیم مردم چرا باید ابزار تازه را به روشهای پرداخت فعلی ترجیح دهند. بدون پاسخ به این پرسش، توسعه فنی بهتنهایی پذیرش عمومی ایجاد نمیکند.
اگر بخواهید یک اولویت برای آینده پول دیجیتال در ایران تعیین کنید، آن اولویت چیست؟
اولویت من، ایجاد امکان انتخاب بر پایه اعتماد است. مسیر مناسب را در تحمیل یک ابزار متمرکز نمیبینم؛ معتقدم باید امکان بررسی و توسعه ابزارهای دارای پشتوانه واقعی و رقابت میان آنها فراهم شود.
اگر مردم احساس کنند ابزار تازه کارکرد بهتری دارد، داوطلبانه به سمت آن میروند. در چنین شرایطی، سهم اسکناس میتواند بهتدریج کاهش پیدا کند، بدون آنکه حذف شود.
آمادگی برای آینده پول، پیش از آنکه صرفاً فنی باشد، حقوقی، نهادی و اعتمادساز است. از نگاه من، موفقیت پول دیجیتال را باید با میزان اعتماد و پذیرش مردم سنجید، نه فقط با راهاندازی یک سامانه تازه.
رمزریال و تفاوت آن با پرداخت الکترونیکی
رمزریال را نباید صرفاً نسخه دیگری از کارت بانکی یا انتقال وجه الکترونیکی دانست. در ادبیات اقتصادی، CBDC یا پول دیجیتال بانک مرکزی، نوعی پول دیجیتال است که مستقیماً به بانک مرکزی مرتبط است. بنابراین طراحی آن میتواند بر ساختار پرداخت، رابطه بانکهای تجاری با مشتریان و نحوه نگهداری داراییهای نقدشونده اثر بگذارد.
بانک تسویه بینالمللی نیز تأکید کرده است که CBDCهای عمومی میتوانند پیامدهایی برای واسطهگری مالی و ثبات بانکها داشته باشند؛ بهخصوص اگر کاربران در دورههای فشار مالی، سپردههای خود را به سرعت به CBDC منتقل کنند.
از همین رو، بحث درباره رمزریال تنها بحثی فناورانه نیست. مدل نگهداری وجوه، سقف موجودی، نحوه دسترسی کاربران، حریم خصوصی و نقش بانکهای تجاری همگی در ارزیابی چنین سامانهای اهمیت دارند.
حریم خصوصی در پول دیجیتال چه اهمیتی دارد؟

یکی از مهمترین موضوعات در طراحی پول دیجیتال، نحوه مدیریت دادههای تراکنش است. پرداخت نقدی برخلاف تراکنشهای دیجیتال، ردپای اطلاعاتی بسیار محدودتری ایجاد میکند. در مقابل، سیستمهای دیجیتال میتوانند امکان ثبت و تحلیل دادههای مالی را افزایش دهند و به همین دلیل، موضوع حریم خصوصی در طراحی رمزریال اهمیت ویژهای پیدا میکند.
BIS در بررسی CBDCها، موضوع حریم خصوصی و حکمرانی داده را از جمله چالشهای مهم معرفی کرده و بر ضرورت طراحی سازوکارهای مناسب برای مدیریت این ریسکها تأکید کرده است. از این منظر، نحوه طراحی رمزریال میتواند در میزان دسترسی و مدیریت اطلاعات مالی کاربران نقش مهمی داشته باشد.
بنابراین در بررسی رمزریال، پرسش درباره اینکه چه دادهای جمعآوری میشود، چه نهادی به آن دسترسی دارد، دادهها تا چه زمانی نگهداری میشوند و چه محدودیتهایی برای استفاده از آنها وجود دارد، اهمیت مستقلی دارد. پاسخ روشن به این پرسشها میتواند در شکلگیری اعتماد عمومی نسبت به رمزریال مؤثر باشد.
تجربه یوان دیجیتال چه نکتهای برای ایران دارد؟
چین یکی از نمونههای مهم توسعه پول دیجیتال بانک مرکزی است. بانک مرکزی چین، e-CNY را نسخه دیجیتال پول قانونی این کشور معرفی کرده و برای آن ساختار مدیریتی متمرکز و نظام دو لایه میان بانک مرکزی و اپراتورهای مجاز در نظر گرفته است. این تجربه میتواند برای بررسی ابعاد مختلف رمزریال، از ساختار اجرایی تا نحوه تعامل با شبکه بانکی، مورد توجه قرار گیرد.

در بخش پرداختهای برونمرزی نیز پروژه mBridge با مشارکت بانکهای مرکزی و نهادهای مرتبط چند کشور، امکان آزمایش پرداختهای فرامرزی مبتنی بر CBDC را بررسی کرده است. BIS اعلام کرده که این پروژه در سال ۲۰۲۴ به مرحله MVP رسید و برای پرداخت و تسویه برونمرزی طراحی شده بود. بررسی چنین تجربههایی میتواند در مسیر توسعه رمزریال و ارزیابی ظرفیتهای پرداخت دیجیتال در ایران مفید باشد.
این تجربه نشان میدهد که کاربرد پول دیجیتال فقط به پرداختهای روزمره محدود نیست و میتواند در زیرساختهای تسویه بینالمللی نیز مورد بررسی قرار گیرد؛ هرچند کاربرد هر ابزار باید بر اساس ساختار حقوقی، فنی و تجاری کشور مربوط ارزیابی شود. در این چارچوب، آینده رمزریال نیز میتواند با توجه به نیازهای داخلی، زیرساختهای پرداخت و الزامات تجارت خارجی بررسی شود و تجربه یوان دیجیتال یکی از نمونههای قابل مطالعه برای این مسیر است.
آیا رمزریال میتواند جایگزین کامل پول نقد شود؟
کاهش استفاده از اسکناس با حذف کامل پول نقد یکسان نیست. بانکهای مرکزی در کشورهای مختلف هنگام طراحی CBDC معمولاً مسئله همزیستی پول دیجیتال با سایر شکلهای پول را نیز بررسی میکنند. در این میان، رمزریال نیز میتواند در کنار پول نقد و سایر ابزارهای پرداخت دیجیتال مورد استفاده قرار گیرد.
در مورد e-CNY نیز بانک مرکزی چین تصریح کرده که این ابزار در کنار شکل فیزیکی RMB قرار میگیرد. بنابراین تبدیل پول فیزیکی به شکل دیجیتال الزاماً به معنای حذف فوری اسکناس نیست و تجربه رمزریال نیز میتواند بر اساس شرایط اقتصادی و نیازهای کاربران شکل بگیرد.
در ایران، میزان استفاده از رمزریال در آینده به عواملی مانند اعتماد عمومی، سهولت استفاده، پوشش زیرساختی، امنیت، حریم خصوصی و مزیت واقعی آن نسبت به روشهای پرداخت موجود وابسته خواهد بود. در نتیجه، پذیرش رمزریال بیش از آنکه صرفاً به توسعه فناوری وابسته باشد، به کارکرد واقعی و میزان اعتماد کاربران نیز بستگی دارد.
طراحی رمزریال باید چه پرسشهایی را پاسخ دهد؟
برای ارزیابی یک پول دیجیتال، چند پرسش کلیدی اهمیت دارد:
- چه نهادی مسئول انتشار و مدیریت آن است؟
- رابطه آن با سپردههای بانکی چگونه خواهد بود؟
- حدود دسترسی به دادههای تراکنش چیست؟
- آیا برای نگهداری موجودی سقف تعیین میشود؟
- در زمان اختلال اینترنت یا برق چه راهکاری وجود دارد؟
- هزینه استفاده از آن برای مردم و کسبوکارها چقدر است؟
- چه مزیتی نسبت به ابزارهای پرداخت فعلی ایجاد میکند؟
- سازوکار حمایت از کاربران در برابر خطا یا تقلب چگونه خواهد بود؟
پاسخ روشن به این پرسشها میتواند به ارزیابی دقیقتر هر مدل CBDC کمک کند. BIS نیز در بررسیهای خود بر اهمیت طراحی دقیق و مدیریت ریسکهای مربوط به ثبات مالی، حریم خصوصی و واسطهگری بانکی تأکید کرده است.
جمعبندی
رمزریال صرفاً یک فناوری تازه برای پرداخت نیست و طراحی آن میتواند بر رابطه مردم، بانکهای تجاری و بانک مرکزی اثر بگذارد. در این گفتوگو، مهدی نصرتی درباره حریم خصوصی، رقابت پولی، نقش بانکها و پشتوانه دارایی واقعی در رمزریال تأکید کرده است. در نهایت، آینده رمزریال به نحوه طراحی، میزان اعتماد عمومی، حفاظت از دادهها و تعامل آن با نظام بانکی و سایر ابزارهای پرداخت دیجیتال وابسته خواهد بود.




نظر شما در مورد این مطلب چیه؟