

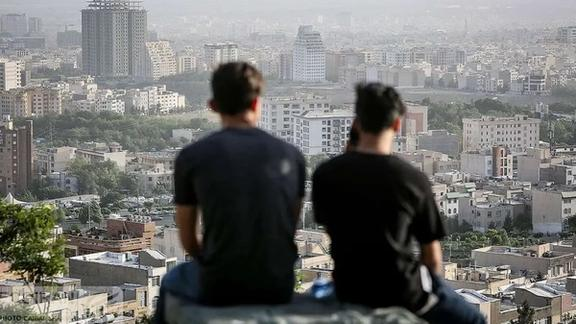
مسکن نسل زد به یکی از مهمترین چالشهای اقتصادی و اجتماعی جوانان تبدیل شده است. افزایش قیمت مسکن، رشد هزینه زمین و مصالح، تورم و کاهش قدرت خرید باعث شده است بخشی از جوانان حتی برنامهریزی بلندمدت برای خرید خانه را دشوار بدانند.
به گزارش ثروت فردا، مسئله فقط قیمت بالای واحدهای مسکونی نیست. مسکن نسل زد به عواملی مانند درآمد، اشتغال، قدرت پسانداز، نرخ تورم و دسترسی به تسهیلات مناسب نیز وابسته است. به همین دلیل، حل این مسئله نیازمند مجموعهای از سیاستهای هماهنگ در حوزه اقتصاد، تأمین مالی و ساختوساز است.
مسکن نسل زد و کاهش قدرت خرید
یکی از مهمترین موانع پیش روی مسکن نسل زد، فاصله میان درآمد خانوار و قیمت مسکن است. زمانی که رشد قیمت مسکن از رشد درآمد و دستمزد بیشتر باشد، حتی خانواری که درآمد ثابت دارد نیز ممکن است نتواند در مدت قابلقبولی برای خرید خانه پسانداز کند.
این شکاف باعث میشود تسهیلات بانکی نیز بهتنهایی راهحل کافی نباشد. اگر مبلغ وام نسبت به قیمت خانه پایین باشد یا اقساط آن از توان پرداخت خانوار بیشتر شود، دسترسی واقعی جوانان به بازار مسکن همچنان محدود خواهد ماند.
مسکن نسل زد و بیثباتی اقتصادی
بیثباتی اقتصادی نیز برنامهریزی برای خرید خانه را دشوارتر میکند. خانوار برای تصمیمی مانند خرید مسکن باید بتواند درآمد، هزینههای زندگی، میزان اقساط و چشمانداز اقتصادی خود را تا حدی پیشبینی کند.
مطالعات بانک جهانی درباره بازار مسکن ایران نیز نشان دادهاند که تورم و بیثباتی اقتصاد کلان میتوانند مانع توسعه تأمین مالی بلندمدت مسکن شوند و نسبت قیمت مسکن به قدرت خرید خانوار، یکی از عوامل کلیدی دسترسی به مالکیت است.
در چنین شرایطی، مسکن نسل زد بیش از گذشته به ثبات درآمد و امکان برنامهریزی مالی خانوارها وابسته میشود. افزایش نااطمینانی اقتصادی میتواند تصمیم جوانان برای ورود به بازار خرید خانه را به تعویق بیندازد.
از سوی دیگر، دشوار شدن دسترسی به تسهیلات بلندمدت میتواند فاصله میان درآمد خانوار و هزینه خرید مسکن را بیشتر کند؛ موضوعی که برای مسکن نسل زد اهمیت ویژهای دارد. در واقع، مسکن نسل زد تنها به قیمت واحد مسکونی محدود نیست و هزینه تأمین مالی نیز بخش مهمی از این معادله را تشکیل میدهد.
بنابراین، کاهش بیثباتی اقتصادی و ایجاد ابزارهای تأمین مالی متناسب با درآمد میتواند نقش مهمی در بهبود شرایط مسکن نسل زد داشته باشد. در این صورت، خانوارهای جوان امکان بیشتری برای پیشبینی هزینهها و برنامهریزی بلندمدت خواهند داشت و مسیر دسترسی به مسکن نسل زد میتواند واقعبینانهتر شود.
مسکن نسل زد و مسئله تقاضای مؤثر
در بازار مسکن باید میان «نیاز» و «تقاضای مؤثر» تفاوت قائل شد. ممکن است میلیونها نفر به مسکن نیاز داشته باشند، اما اگر توان خرید یا اجاره متناسب با قیمتهای بازار را نداشته باشند، این نیاز به تقاضای واقعی تبدیل نمیشود.
به همین دلیل، سیاستگذاری برای مسکن نسل زد نباید فقط بر افزایش تعداد واحدهای ساختهشده متمرکز باشد. قدرت خرید خانوار، قیمت زمین، مدل تأمین مالی و تناسب واحدهای ساختهشده با درآمد گروههای هدف نیز باید در نظر گرفته شود.
مسکن نسل زد و رکود صنعت ساختمان
رکود تقاضای مصرفی مسکن تنها سازندگان را تحت تأثیر قرار نمیدهد. صنعت ساختمان زنجیرهای گسترده از فعالیتها را شامل میشود که از استخراج مواد معدنی و تولید سیمان و فولاد تا گچ، شیشه، کاشی، تجهیزات، حملونقل و خدمات مهندسی امتداد دارد.
بنابراین، کاهش قدرت خرید خانوار و افت ساختوساز میتواند تقاضا برای محصولات صنایع مختلف را نیز کاهش دهد. در این شرایط، چالش مسکن نسل زد میتواند به کاهش فعالیت در بخشهای وابسته به ساختوساز نیز منجر شود.
از سوی دیگر، تداوم رکود مسکن نسل زد میتواند بر تولیدکنندگان مصالح، پیمانکاران و نیروی کار اثر بگذارد؛ زیرا کاهش پروژههای ساختمانی معمولاً به معنای کاهش سفارش در زنجیره تأمین ساختمان است.
در مقابل، رونق پایدار بازار مسکن نسل زد میتواند به افزایش فعالیت تولیدکنندگان مصالح، پیمانکاران و نیروی کار منجر شود. بنابراین، بهبود قدرت خرید جوانان و تقویت تقاضای مؤثر میتواند همزمان به بهبود وضعیت مسکن نسل زد و خروج تدریجی صنعت ساختمان از رکود کمک کند.
گفتوگوی اختصاصی «ثروت فردا» با حسین راغفر، اقتصاددان
برای بخش بزرگی از نسل زد، خرید مسکن دیگر یک هدف قابل برنامهریزی نیست؛ به آرزویی دور و حتی افسانهای دستنیافتنی تبدیل شده است. تورم مزمن، بیثباتی اقتصادی، کاهش قدرت خرید، افزایش هزینه زمین و مصالح و نبود ابزارهای کارآمد تأمین مالی، فاصله جوانان با بازار مسکن را هر روز بیشتر کرده است.
حسین راغفر، اقتصاددان، در گفتوگو با «ثروت فردا» تأکید میکند که عبور از رکود مسکن، تنها با افزایش ساختوساز ممکن نیست؛ بلکه احیای قدرت خرید خانوار، ایجاد تقاضای مؤثر، مهار بیثباتیهای اقتصادی و تدوین یک برنامه بلندمدت برای پیوند مسکن با صنایع سیمان، فولاد و دیگر مصالح معدنی، مهمترین پیششرطهای رونق این بخش هستند.
آقای دکتر، چرا خانهدارشدن برای نسلهای جدید، بهویژه نسل زد، تا این اندازه دور از دسترس شده است؟
خانهدارشدن زمانی یکی از اهداف طبیعی زندگی خانوارها بود و افراد میتوانستند با اشتغال، پسانداز و استفاده از تسهیلات، برای دستیابی به آن برنامهریزی کنند. امروز این مسیر برای بخش بزرگی از جوانان عملاً مسدود شده است. سرعت افزایش قیمت زمین و مسکن بسیار بیشتر از رشد درآمدها و دستمزدها بوده و تورم مداوم نیز ارزش پسانداز خانوارها را کاهش داده است.
در چنین شرایطی، حتی جوانانی که تحصیلات، مهارت و شغل دارند، نمیتوانند چشمانداز روشنی برای خرید خانه ترسیم کنند. مسکن برای نسل زد از یک هدف اقتصادی دستیافتنی، به رؤیایی دور و در مواردی به افسانه تبدیل شده است. این وضعیت فقط نتیجه افزایش قیمت ساختمان نیست؛ بلکه حاصل مجموعهای از عوامل، از جمله بیثباتی اقتصادی، تورم، کاهش قدرت خرید، نااطمینانی نسبت به آینده و ناکارآمدی نظام تأمین مالی مسکن است.
بیثباتی اقتصادی چگونه فاصله جوانان با بازار مسکن را افزایش داده است؟
مسکن بیش از بسیاری از بخشهای اقتصادی به ثبات و قابلیت پیشبینی نیاز دارد. خانوار باید بتواند درآمد آینده خود، میزان اقساط و هزینههای زندگی را تا حدی پیشبینی کند. سازنده نیز باید تصویری از هزینه مصالح، قیمت زمین، نرخ تأمین مالی و میزان تقاضای بازار داشته باشد. وقتی اقتصاد با تورمهای بالا و تغییرات پیدرپی قیمتها مواجه است، امکان برنامهریزی از هر دو طرف گرفته میشود.
در این وضعیت، هزینه ساخت افزایش پیدا میکند، سرمایهگذاری مولد کاهش مییابد و مسکن بیش از آنکه کالایی برای سکونت باشد، به ابزاری برای حفظ ارزش سرمایه تبدیل میشود. نتیجه آن است که واحدهای مسکونی ساخته میشوند، اما الزاماً در اختیار کسانی قرار نمیگیرند که به آنها نیاز دارند. جوانان و خانوارهای فاقد دارایی نیز هر روز بیشتر از بازار فاصله میگیرند.
چگونه ممکن است هم با کمبود مسکن روبهرو باشیم و هم تعداد قابلتوجهی واحد خالی وجود داشته باشد؟
این تناقض ظاهری، تفاوت میان «نیاز» و «تقاضای مؤثر» را نشان میدهد. تقاضای مؤثر یعنی خانوار علاوه بر نیاز به مسکن، توان مالی خرید یا اجاره آن را نیز داشته باشد. ممکن است تعداد زیادی از جوانان و خانوارها به خانه نیاز داشته باشند، اما درآمد، پسانداز یا امکان دریافت تسهیلات متناسب با قیمت مسکن را نداشته باشند.
در مقابل، ممکن است واحدهایی با هدف سرمایهگذاری یا حفظ ارزش دارایی ساخته و نگهداری شوند که از نظر قیمت، موقعیت یا متراژ، تناسبی با توان مالی و نیاز مصرفی مردم ندارند. بنابراین، وجود خانههای خالی به معنای حل مسئله مسکن نیست. مسئله اصلی این است که بخش بزرگی از جامعه توان ورود به بازار را از دست داده است.
دورشدن نسل جوان از امکان خرید مسکن چه پیامدهایی برای جامعه دارد؟
پیامدهای این مسئله بسیار فراتر از بازار ملک است. مسکن با ازدواج، تشکیل خانواده، فرزندآوری، استقلال جوانان، مهاجرت نیروی انسانی و احساس امنیت نسبت به آینده ارتباط مستقیم دارد. وقتی یک جوان احساس کند با وجود تحصیل و اشتغال، امکان دستیابی به حداقلهای یک زندگی مستقل را ندارد، اعتماد او به امکان پیشرفت اقتصادی و اجتماعی کاهش پیدا میکند.
ادامه این وضعیت میتواند موجب تأخیر در ازدواج، کاهش تمایل به فرزندآوری، افزایش مهاجرت و تشدید احساس نابرابری شود. بنابراین، مسئله مسکن نسل جدید را نباید صرفاً یک موضوع اقتصادی یا ساختمانی دانست؛ این موضوع به سرمایه اجتماعی و آینده جمعیتی کشور نیز مربوط است.
رکود تقاضای مصرفی مسکن چه اثری بر صنایع سیمان، فولاد، گچ و دیگر مصالح معدنی میگذارد؟
صنعت ساختمان یک زنجیره بسیار گسترده از فعالیتهای اقتصادی را به حرکت درمیآورد؛ از استخراج و فراوری مواد معدنی تا تولید گچ، سیمان، فولاد، سنگ، شیشه، کاشی و تجهیزات تأسیسات حملونقل، خدمات مهندسی، پیمانکاری و اشتغال کارگران نیز به این زنجیره وابستهاند.
وقتی قدرت خرید خانوار کاهش پیدا میکند و پروژههای ساختمانی کم میشوند، افت تقاضا به تمام این بخشها منتقل میشود. در نتیجه، رکود مسکن فقط به خریدار و سازنده محدود نمیماند؛ معادن، کارخانههای تولید مصالح، پیمانکاران و نیروی کار نیز از آن آسیب میبینند. به همین دلیل، احیای تقاضای واقعی در بازار مسکن میتواند به محرکی برای رونق تولید و اشتغال در بخش بزرگی از اقتصاد تبدیل شود.
آیا افزایش ساختوساز بهتنهایی میتواند مشکل بازار مسکن را حل کند؟
خیر. افزایش عرضه لازم است، اما بهتنهایی کافی نیست. اگر مسکن ساخته شود ولی خانوار توان خرید یا اجاره آن را نداشته باشد، مسئله اصلی همچنان باقی میماند. سیاست ساخت مسکن باید همزمان با سیاست اشتغال، دستمزد، کنترل تورم، تأمین مالی و مدیریت بازار زمین اجرا شود.
ساخت واحدهایی که از نظر قیمت، متراژ و محل احداث با نیاز گروههای هدف تناسب ندارند، ممکن است آمار عرضه را افزایش دهد، اما الزاماً دسترسی مردم به مسکن را بهتر نمیکند. بنابراین، سیاستگذار باید بهجای تمرکز صرف بر تعداد واحدهای ساختهشده، میزان دسترسی واقعی خانوارها به مسکن مناسب را معیار موفقیت قرار دهد.
مهمترین راهکار برای بازگرداندن نسل جوان به بازار مسکن چیست؟
راهکار نخست، کنترل تورم و ایجاد ثبات اقتصادی است. بدون مهار تورم، هیچ الگوی پایدار تأمین مالی نمیتواند مؤثر باشد؛ زیرا هم قیمت مسکن افزایش مییابد و هم ارزش تسهیلات و پسانداز مردم کاهش پیدا میکند.
در گام دوم، باید قدرت خرید خانوارها تقویت شود. تسهیلات خرید مسکن باید بلندمدت، قابلپرداخت و متناسب با درآمد خانوار باشد. اگر مبلغ وام افزایش یابد اما اقساط آن خارج از توان جوانان باشد، مشکل حل نخواهد شد.
گام دیگر، مدیریت بازار زمین و جلوگیری از تبدیلشدن مسکن به یک دارایی صرفاً سوداگرانه است. سیاستهای مالیاتی و نظارتی باید نگهداری واحدهای خالی و معاملات غیرمولد را پرهزینهتر و عرضه مسکن مصرفی را تشویق کنند. همچنین لازم است الگوهای متنوعی مانند مسکن استیجاری حرفهای، اجاره بلندمدت، مسکن حمایتی و طرحهای اجاره به شرط تملیک مورد توجه قرار گیرند.

چه اقدامی میتواند همزمان به حل مسئله مسکن و رونق صنایع معدنی و ساختمانی کمک کند؟
کشور به یک برنامه بلندمدت و هماهنگ نیاز دارد که در آن سیاست مسکن، توسعه شهری، زیرساخت، تأمین مالی و تولید مصالح در کنار یکدیگر دیده شوند. اجرای پروژههای پراکنده و کوتاهمدت، بدون توجه به اشتغال، حملونقل، خدمات شهری و توان اقتصادی ساکنان، به ایجاد سکونتگاههای پایدار منجر نمیشود.
اگر پروژههای مسکن و زیرساخت بر اساس نیاز واقعی مناطق تعریف شوند، امکان برنامهریزی برای تولید سیمان، فولاد، گچ و دیگر مصالح نیز فراهم میشود. ثبات در تقاضا به تولیدکنندگان اجازه میدهد ظرفیتهای خود را توسعه دهند، فناوریهای جدید به کار بگیرند و برای بازارهای داخلی و صادراتی برنامهریزی کنند.
توسعه سواحل جنوبی و منطقه مکران چه نقشی در این برنامه میتواند داشته باشد؟
سواحل خلیجفارس و دریای عمان، بهویژه منطقه مکران، ظرفیت قابلتوجهی برای توسعه سکونت، صنعت، زیرساخت و فعالیتهای لجستیکی دارند. بخشی از صنایع بزرگ کشور در مناطقی مستقر شدهاند که با محدودیت آب، انرژی، حملونقل و مسائل محیطزیستی مواجهاند. توسعه برنامهمحور مناطق ساحلی میتواند دسترسی به مسیرهای حملونقل دریایی و بازارهای صادراتی را تسهیل کند.
البته توسعه ساحلی نباید به انتقال چند کارخانه یا اجرای پروژههای پراکنده محدود شود. توسعه صنعتی پایدار به شهر، مسکن کارکنان، راه، بندر، مراکز درمانی و آموزشی، خدمات عمومی و شبکه حملونقل نیاز دارد. اگر این توسعه با نگاه آمایشی و رعایت الزامات زیستمحیطی انجام شود، میتواند بازار بزرگی برای صنعت ساختمان و زنجیره مصالح معدنی ایجاد کند.
صنایع سیمان، فولاد، گچ و سنگ برای استفاده از این فرصتها باید چه مسیری را طی کنند؟
این صنایع باید از نگاه کوتاهمدت و فروش مواد اولیه فاصله بگیرند و به سمت تکمیل زنجیره ارزش حرکت کنند. تولید محصول باکیفیت، کاهش مصرف انرژی، ارتقای بهرهوری، توسعه فناوری، تنوعبخشی به محصولات و شناخت نیازهای جدید صنعت ساختمان از جمله ضرورتهای این مسیر است.
بازار آینده تنها به افزایش حجم تولید وابسته نیست. تولیدکنندگان باید بتوانند محصولاتی متناسب با ساختوساز صنعتی، ساختمانهای کممصرف، شرایط اقلیمی مناطق مختلف و نیاز بازارهای صادراتی عرضه کنند. پیوند واقعی میان معدن، صنعت و توسعه شهری زمانی شکل میگیرد که تولید مصالح بر اساس نیازهای واقعی توسعه کشور برنامهریزی شود.
آیا میتوان امیدوار بود که خانهدارشدن دوباره برای نسل زد به هدفی قابل تحقق تبدیل شود؟
این مسئله قابل حل است، اما نه با سیاستهای مقطعی و وعدههای کوتاهمدت. باید پذیرفت که شکاف میان درآمد جوانان و قیمت مسکن بسیار عمیق شده و ترمیم آن به مجموعهای هماهنگ از سیاستها نیاز دارد. ثبات اقتصادی، مهار تورم، ایجاد اشتغال پایدار، افزایش دستمزد واقعی، اصلاح نظام تأمین مالی، مدیریت بازار زمین و توسعه مسکن متناسب با نیاز مصرفی، اجزای اصلی این برنامه هستند.
همچنین باید گزینههای میانمدت مانند اجارهداری حرفهای، قراردادهای بلندمدت و مسکن حمایتی تقویت شوند تا جوانان پیش از خرید خانه نیز از امنیت سکونتی برخوردار باشند. اگر سیاستگذاری از سوداگری به سمت مصرف، از اقدامات پراکنده به سمت برنامهریزی بلندمدت و از افزایش صرف عرضه به سمت تقویت تقاضای مؤثر حرکت کند، میتوان امکان خانهدارشدن را دوباره به یک چشمانداز واقعی برای نسل جدید تبدیل کرد.
جمعبندی شما از مسیر پیشروی بازار مسکن و صنعت ساختمان چیست؟
صنعت ساختمان باید بهعنوان یک صنعت پیشران دیده شود؛ صنعتی که میتواند معادن، کارخانههای سیمان، فولاد، گچ، سنگ، حملونقل، خدمات مهندسی و بخش بزرگی از اشتغال کشور را فعال کند. بااینحال، رونق پایدار این صنعت زمانی شکل میگیرد که محصول نهایی آن در دسترس مصرفکننده واقعی باشد.
مسئله امروز فقط کمبود واحد مسکونی نیست؛ بحران اصلی، تضعیف تقاضای مؤثر و خارجشدن نسل جوان از بازار است. اگر قدرت خرید خانوار احیا نشود و ثبات اقتصادی به وجود نیاید، افزایش تولید بهتنهایی نمیتواند این چرخه را اصلاح کند. اما اگر سیاست مسکن با برنامهریزی سرزمینی، توسعه سواحل جنوبی، تأمین مالی قابلدسترس و تکمیل زنجیره ارزش صنایع معدنی همراه شود، ساختوساز میتواند بار دیگر به موتور تولید، اشتغال و امید اجتماعی تبدیل شود.
راهکارهای بهبود وضعیت مسکن نسل زد
برای بهبود شرایط مسکن نسل زد، افزایش عرضه باید در کنار تقویت قدرت خرید قرار گیرد. یکی از الزامات اصلی، طراحی تسهیلاتی است که دوره بازپرداخت مناسب و اقساط متناسب با درآمد خانوار داشته باشند.
همچنین توسعه بازار اجاره بلندمدت و اجارهداری حرفهای میتواند در کوتاهمدت بخشی از فشار موجود را کاهش دهد. جوانانی که فعلاً امکان خرید خانه ندارند، در صورت دسترسی به قراردادهای باثبات اجاره میتوانند امنیت سکونتی بیشتری داشته باشند و بخشی از چالشهای مسکن نسل زد را مدیریت کنند.
از سوی دیگر، سیاستگذاری زمین باید به گونهای باشد که هزینه نهایی ساخت مسکن برای گروههای هدف کنترل شود. هماهنگی میان سیاست زمین، تأمین مالی، زیرساخت شهری و تولید مصالح میتواند از پراکندگی سیاستها جلوگیری کند و مسیر دسترسی به مسکن نسل زد را هموارتر سازد.
در کنار این اقدامات، تقویت قدرت خرید خانوار و ایجاد مدلهای متنوع تأمین مالی میتواند نقش مهمی در بهبود شرایط مسکن نسل زد داشته باشد. تسهیلات بلندمدت، اجاره به شرط تملیک و حمایت از ساخت واحدهای متناسب با توان مالی جوانان، از جمله راهکارهایی هستند که میتوانند فاصله میان درآمد و هزینه خرید خانه را کاهش دهند.
در مجموع، حل چالش مسکن نسل زد نیازمند مجموعهای از سیاستهای هماهنگ در حوزه عرضه، تقاضا، تأمین مالی، زمین و بازار اجاره است؛ زیرا افزایش ساختوساز بدون تقویت قدرت خرید، بهتنهایی نمیتواند دسترسی جوانان به مسکن را تضمین کند.
مسکن نسل زد و آینده صنعت ساختمان
حل مسئله مسکن نسل زد میتواند پیامدهایی فراتر از بازار ملک داشته باشد. افزایش تقاضای مؤثر برای مسکن، در صورت طراحی درست سیاستها، میتواند زنجیره تولید سیمان، فولاد، گچ، شیشه، کاشی، تجهیزات و خدمات مهندسی را نیز فعال کند.
از سوی دیگر، ایجاد تقاضای پایدار به تولیدکنندگان اجازه میدهد با اطمینان بیشتری برای سرمایهگذاری، توسعه ظرفیت و ارتقای فناوری تصمیم بگیرند. بانک جهانی نیز صنعت ساختمان را از بخشهایی میداند که میتواند بهعنوان شاخصی از فعالیت اقتصادی عمل کند.
بنابراین، مسکن نسل زد را نباید صرفاً مسئلهای مربوط به بازار ملک دانست. این موضوع با اشتغال، تشکیل خانواده، سرمایهگذاری، تولید مصالح و مسیر رشد اقتصادی نیز ارتباط دارد.
جمعبندی
مسکن نسل زد در شرایطی به چالش جدی تبدیل شده که فاصله میان درآمد خانوار و قیمت مسکن افزایش یافته و دسترسی به تأمین مالی مناسب نیز دشوار است. تداوم این شکاف، امکان برنامهریزی جوانان برای خرید خانه را محدود کرده است.
برای تغییر این وضعیت، افزایش ساختوساز بهتنهایی کافی نیست. مهار تورم، تقویت قدرت خرید، ایجاد اشتغال پایدار، اصلاح نظام تأمین مالی، مدیریت بازار زمین و توسعه مدلهای متنوع اجاره و مالکیت باید همزمان دنبال شوند تا شرایط مسکن نسل زد بهبود پیدا کند.
از سوی دیگر، سیاستگذاری در حوزه مسکن نسل زد باید علاوه بر افزایش عرضه، بر تقویت تقاضای مؤثر و دسترسی واقعی خانوارها به واحدهای مسکونی تمرکز داشته باشد. تسهیلات بلندمدت و متناسب با درآمد میتواند بخشی از این شکاف را کاهش دهد.
اگر این سیاستها در کنار توسعه صنعت ساختمان و زنجیره تولید مصالح اجرا شوند، بازار مسکن میتواند دوباره به یکی از موتورهای تولید و اشتغال تبدیل شود. در این صورت، مسکن نسل زد میتواند از یک رؤیای دور به یک هدف اقتصادی قابل برنامهریزی نزدیکتر شود و در نهایت، مسکن نسل زد دوباره به یکی از اهداف دستیافتنی جوانان تبدیل شود.




نظر شما در مورد این مطلب چیه؟