

مسکن در استطاعت در سالهای اخیر به یکی از مهمترین چالشهای بازار مسکن تبدیل شده است. افزایش قیمت مسکن در کنار کاهش درآمد واقعی خانوارها باعث شده بخش قابل توجهی از متقاضیان، بهویژه خانوارهای کمدرآمد و خانهاولیها، توان خرید یا اجاره واحدهای متعارف را از دست بدهند.
به گزارش ثروت فردا، مسئله تنها افزایش قیمت نیست؛ بلکه میان نوع مسکن عرضهشده و توان مالی متقاضیان نیز فاصله ایجاد شده است. مسکن در استطاعت زمانی معنا پیدا میکند که اندازه، قیمت و هزینه تامین مسکن با قدرت پرداخت خانوار هماهنگ باشد.

از سوی دیگر، کوچکتر شدن خانوارها و افزایش تعداد خانوارهای یکنفره میتواند تقاضا برای واحدهای کوچکتر را افزایش دهد. به همین دلیل، مسکن در استطاعت نیازمند بازنگری در الگوی ساختوساز و مقرراتی است که امکان عرضه واحدهای متناسب با توان مالی خانوار را محدود میکنند.
«الگوی خانهسازی دهه۹۰» سقوط قدرت خرید خانوارها را تشدید کرد؛ نخبگان بخش مسکن نحوه انحرافگیری از «مسکن در استطاعت» را به دولت شرح دادند
تامین مسکن در تله متراژ
– به رغم رشد ۱۲۸برابری قیمت مسکن طی سالهای ۸۵ تا ۱۴۰۳، متوسط مساحت واحدهای مسکونی جدید از ۱۲۴مترمربع به ۱۷۰مترمربع افزایش یافت
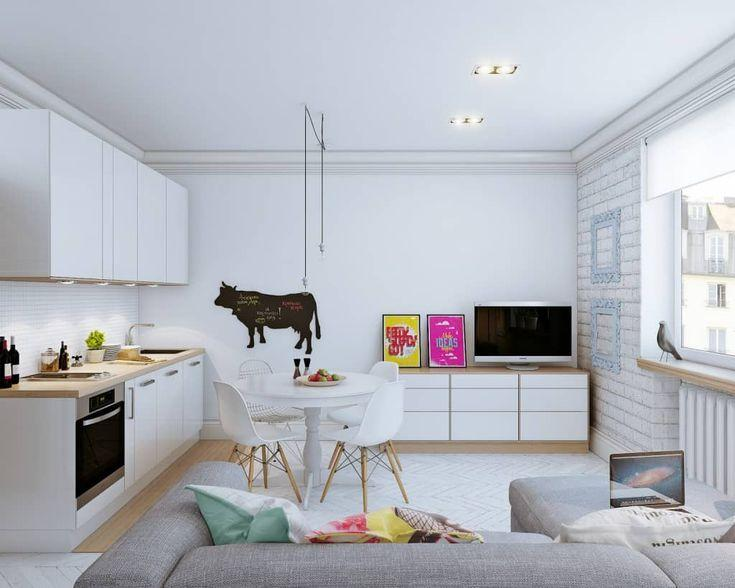
– دکتر علی سرزعیم، اقتصاددان: جنس تقاضای فعلی در بازار مسکن به دنبال «آپارتمانهای زیر ۵۰ مترمربع» است
– دکتر محمود اولاد، مدیر طرح جامع جدید مسکن: برای عرضه «خانههای وسعپذیر» در ۱۰سال آینده باید «ضوابط و مقررات شهرسازی و ساختمانی اصلاح» شود
رفاه از دست رفته ایرانیها طی سالهای دهه۹۰ میتوانست با «اصلاح» یکسری مقررات و سیاست در بخش مسکن، تا حدودی به «فشار هزینههای تامین سرپناه و تشدید فقر مسکن» منجر نشود؛ اما نه تنها این اصلاحات رخ نداد که برآیند تصمیمات سیاستگذار به «دورترشدن تقاضا از بازار رسمی خرید و اجاره مسکن» انجامید.
درآمد سرانه حقیقی در فاصله ۱۳۹۰ تا ۱۴۰۰ به میزان ۳۶درصد کاهش پیدا میکند و همزمان قیمت اسمی و قیمت حقیقی مسکن به ترتیب ۵۴برابر و ۲.۵برابر میشود. بهرغم این کاهش شدید «قدرت خرید خانوارها» به ویژه در تامین سرپناه برای خود، «متراژ» واحدهای مسکونی عرضهشده نهتنها کاهش پیدا نمیکند، بلکه در مسیر موازی «شرایط بحرانی جنس تقاضا» افزایش مییابد. طی دهه۹۰ متوسط مساحت خانههای جدید از ۱۳۱ به ۱۶۰مترمربع و در سال۱۴۰۳ به ۱۷۰مترمربع افزایش یافت.
بزرگترشدن واحدهای مسکونی، اثر کوچکتر شدن قدرت خرید خانوارها را در اصلیترین فاکتور هزینهای سبد مصرف یعنی تامین مسکن، تشدید کرده است. اکنون اصلاح ضوابط ساختوساز با هدف عرضه آپارتمانهای متوسط ۵۰مترمربعی، «نیاز فوری» بخش مسکن است که صاحبنظران اقتصادی خواستار اعمال این تصمیم در «طرح جامع مسکن تا ۱۴۱۵» شدند. سیاست «سازگارکردن متراژی عرضه با تقاضا» میتواند در کنار سیاست مسکن اجارهای، جایگزین طرحهایی مثل مسکنمهر و مسکنملی شود که قرار بود «شکستبازار» را مدیریت کنند؛ اما باعث «شکستدولتها» شدند.
فرید قدیری: کارنامه تازهای از «سیاستهای معیوب» حوزه عرضه مسکن بعد از اثبات شکست 2طرح خانهسازی دولتی طی ۱.5دهه گذشته، کشف شده که محتوای آن نشان میدهد، «خانهسازیها در مناطق شهری ایران به جای سازگاری با روند تضعیف قدرت خرید خانوار در دهه ۹۰»، در عمل نقش سرسره برای آنها در مسیر فقر مسکن را بازی کرد.
صعود متراژ با سقوط درآمد
از سال1385 تا سال1403، متوسط مساحت واحدهای مسکونی ساخته و تکمیلشده در مناطق شهری ایران با ۱.3برابر افزایش از 124مترمربع به 170مترمربع رسید. این بزرگسازی تصاعدی خانهها همزمان با رشد سریالی قیمت اسمی و حقیقی مسکن و همچنین همزمان با افت درآمد سرانه حقیقی اتفاق افتاد و باعث خروج بخشی از تقاضای خرید و اجاره خانه از بازار رسمی به سمت سکونتگاههای غیرسمی یا افت کیفیتسکونت شد.
قیمت اسمی مسکن در تهران طی همین فاصله 128برابر میشود و قیمت حقیقی آپارتمان نیز ۲.5برابر؛ ضمن آنکه درآمد سرانه حقیقی ایرانیها از سال ۹۰ تا ۱۴۰۰ نه تنها افزایش پیدا نمیکند که 36درصد سقوط میکند که به معنای «سقوط قدرت خرید طی دهه ۹۰ و افزایش فقر در جامعه» است. قسمت عمده «صعود مساحت آپارتمانهای جدید» از ابتدای دهه90 شروع میشود؛ مقطعی که بهخاطر ریسکهای غیراقتصادی از جمله تحریم، امکان رشداقتصادی محدود میشود و رفاه خانوارها شروع به کاهش میکند.
«واگرایی» جنس عرضه و نوع تقاضای مسکن طی حداقل ۱.5دهه گذشته به این معنا که مساحت آپارتمانها در اوج کاهش قدرت خرید رو به افزایش گذاشت، خود عاملی برای «تشدید فقر مسکن به لحاظ دور از دسترسشدن خانه برای خرید و اجاره» بوده است.
منشأ تولید آپارتمانهای بزرگ
واگرایی بین متراژ خانههای جدید و قدرت خرید مسکن خانوارها در ابتدای دهه1400 به اوج رسید؛ اما یک سوال درباره این نوع ساختوسازهای تطبیقناپذیر با تقاضا وجود دارد، اینکه «آیا سازندهها از تغییر جنس تقاضا بیاطلاع بودهاند که به جای کاهش مساحت در خلاف جهت واقعیت بازار حرکت کردهاند؟» پاسخ این پرسش در سیاستهای بخش مسکن و ساختمان نهفته است.
ضوابط شهرسازی استفادهشده توسط شهرداریها در کنار مقررات ملی ساختمان، طی این سالها «مانع ساخت و عرضه مسکن کوچکمتراژ» شدند. شهرداریها بهخاطر «منافع درآمدی حاصل از اخذ عوارض ساخت مسکن»، ضوابط را به سمت «حمایت از مساحتهای بزرگ» بردند و مقررات ملی ساختوساز بهگونهای تدوین شد که در عمل امکان ساخت واحدمسکونی کمتر از 50مترمربع وجود نداشته است.
یک مانع مشترک در هر دو ضوابط و مقررات، «تامین مشاعات در ساختمانهای مسکونی از جمله پارکینگ» است. در عین حال، حتی طرحهای مسکنسازی حمایتی در دهه90 و سالهای گذشته از دهه1400 نیز خانهاولیها را در تله «متراژ» قرار داد. متوسط مساحت واحدها در مسکنمهر و مسکنملی 85مترمربع است. این در حالی است که دستکم در دومین طرح، مساحتها باید کاهش پیدا میکرد تا با توان محدود کمدرآمدها ارتباط برقرار کند.
مسکن «وسعپذیر» از کدام مسیر؟
موازیکاری عرضه در بازار مسکن یا همان عدم تطابق عرضه با تقاضا، نه تنها در کارنامه متراژ ساختوسازهای حداقل 15سال گذشته مورد تایید قرار گرفته که بهعنوان یک بحران و حقیقت بخش مسکن، در پیشنویس طرح جامع جدید مسکن نیز معرفی شده و برای آن، راهکار در نظر گرفته شده است.
روز گذشته، در جریان نشست نخبگان اقتصاد مسکن با مدیر تدوین نسخه جدید طرح جامع مسکن اعلام شد: یکی از سیاستهای جدید در این بخش برای اجرا در 10سال پیشرو، «کاهش فاصله الگوی عرضه با جنس تقاضا» از طریق رفع موانع مقرراتی است تا ناپیوستگی موجود در بازار از بابت «تمرکز تقاضا بر خرید و اجاره مساحت پایین» با افزایش نسبی عرضههای کممتراژ در سالهای آتی برطرف شود.
در این نشست دکتر علی سرزعیم، برای حل بحران عدم تطابق عرضه و تقاضا در بازار مسکن با اشاره به اینکه «تعداد خانوارهای سالخورده افزایش پیدا کرده، خانوارهای تکنفره رو به افزایش است و همچنین میل به فرزندآوری نیز کاهش یافته است»، از سیاستگذار بخش خواست امکان ساخت واحدهای مسکونی ۳۰ تا ۴۰ مترمربعی در کلانشهرها را فراهم کند. کمال اطهاری، صاحبنظر بخش مسکن نیز با استناد به مطالعاتی که پیشتر درباره مسکنحمایتی انجام داده بود، اعلام کرد: حداقل درآمد سرانه برای «استطاعت دریافت مسکن حمایتی» ۱۰ هزار دلار است.
این در حالی است که درآمد سرانه در حال حاضر نصف این رقم است و این به معنای آن است که خیلی از خانوارهای نیازمند حمایت در تامین مسکن، در شرایط فعلی حتی استطاعات ورود به بازار مسکناجتماعی یا همان مسکنحمایتی را ندارند؛ نشانه روشن این بحران، ناتوانی در پرداخت آوردهنقدی چند 100میلیون تومانی در مسکنملی طی سالهای اخیر است که باعث خروج اجباری مشمولان این طرح از فرآیند ثبتنام شد.
ساخت و عرضه مسکنحمایتی در حال حاضر به سه منبع مالی نیاز دارد؛ بودجه دولتی، قدرت پرداخت خانوار و تسهیلات شبکه بانکی. هر سه این منابع با محدودیت شدید روبهرو است و در نتیجه، برای کمک به نیاز مسکن گروههای کمدرآمد لازم است مسیری سازگار با استطاعت آنها طراحی شود.
دکتر محمود اولاد، مدیر تدوین طرح جامع جدید مسکن، در اینباره اعلام کرد: شرایط فعلی با دو مقطعی که طرحهای جامع اول و دوم مسکن تدوین و اجرا شد متفاوت است. در نیمه دهه ۹۰، چشمانداز رشد اقتصادی روشن بود؛ ضمن آنکه قدرت خرید تا این اندازه سقوط نکرده بود. امروز اما نسخه سوم طرح جامع مسکن در شرایطی نوشته شده که «عدمقطعیت» جای «چشمانداز مثبت» را گرفته و منابع مالی لازم برای بهبود اوضاع مسکن به مراتب محدود و کمتر از گذشته است.
در این شرایط، دو راهکار برای عرضه «مسکن وسعپذیر» یا همان «مسکن در توان خرید و اجاره» گروههای کمدرآمد و یک راهکار برای دهکهای متوسط و متوسط رو به بالا، در قالب افق 10ساله در نظر گرفته شده است. راهکار اول، عرضه مسکن اجارهای با هدف «خانهدارشدن تدریجی» خانوارها است.
در این قالب، اجارهبها متناسب با توان پرداخت، دریافت میشود و طی 5سال، پرداختی مستاجر در یک صندوق پسانداز ذخیره میشود و بعد از آن، ترکیب این آورده به همراه وامهای با نرخ بهره تکرقمی، در اختیار این خانوارها قرار میگیرد تا بتوانند وارد بازار خرید مسکن شوند. راهکار دوم نیز کاهش مساحت عرضه مسکن است. در عین حال، برنامههای دیگری همچون «اصلاح مسیر یارانههای بخش مسکن از سمت عرضه به تقاضا» و «رفع موانع تامین مالی مسکن برای جلوگیری از شکست بیشتر بازار» نیز برای اعمال طی ۱۰ سال آینده مطرح است.
برگرفته از گزارشات دنیای اقتصاد.
مسکن در استطاعت و تغییر الگوی ساختوساز
به گزارش ثروت فردا، بررسی روند مطرحشده در این گزارش نشان میدهد که مسئله مسکن در استطاعت تنها به قیمت فروش واحدهای مسکونی محدود نیست. زمانی که قیمت زمین، هزینه ساخت، عوارض، هزینههای تامین مالی و سایر هزینههای مرتبط با ساخت افزایش پیدا میکند، متراژ واحد نیز میتواند به یکی از عوامل تعیینکننده در قیمت نهایی تبدیل شود.
به همین دلیل، اصلاح الگوی ساختوساز و حرکت به سمت واحدهای کوچکتر میتواند یکی از مسیرهای مورد بحث برای نزدیک کردن عرضه به تقاضای واقعی باشد. مسکن در استطاعت در این چارچوب به معنای ایجاد تعادل میان کیفیت، متراژ و توان پرداخت خانوار است.
در این شرایط، توجه بیشتر به مسکن در استطاعت میتواند در سیاستگذاریهای حوزه ساختوساز اهمیت پیدا کند و زمینه را برای بررسی مدلهای متناسب با توان مالی خانوارها فراهم سازد.
همچنین، برنامهریزی برای توسعه مسکن در استطاعت میتواند به عنوان یکی از محورهای مورد توجه در اصلاح الگوی ساختوساز و پاسخگویی بهتر به نیاز واقعی بازار مسکن مطرح شود.
مسکن در استطاعت و نقش مسکن اجارهای
یکی دیگر از محورهای مطرحشده در گزارش، استفاده از ظرفیت بازار اجاره برای کمک به خانوارهایی است که در شرایط فعلی توان خرید مسکن در استطاعت را ندارند. مدلهای اجارهای میتوانند با کاهش فشار اولیه خرید، فرصت بیشتری برای پسانداز و افزایش توان مالی خانوار ایجاد کنند.
در این مدل، مسکن در استطاعت صرفاً به معنای کاهش قیمت خرید نیست، بلکه هزینه ماهانه مسکن در استطاعت نیز باید با درآمد خانوار تناسب داشته باشد. به همین دلیل، سیاستهای اجارهای و حمایتی میتوانند در کنار اصلاح الگوی متراژ مورد توجه قرار گیرند.
توجه به مسکن در استطاعت در بازار اجاره میتواند به عنوان یکی از مسیرهای سیاستگذاری برای حمایت از خانوارهای فاقد توان خرید مطرح شود.
چشمانداز مسکن در استطاعت
در مجموع، آینده مسکن در استطاعت به میزان هماهنگی میان سیاستهای ساختوساز، قدرت خرید خانوار و شیوههای تامین مالی بستگی دارد. توجه به مسکن در استطاعت میتواند در صورت هماهنگی عرضه با نیاز واقعی خانوارها، به کاهش بخشی از شکاف میان تقاضای موثر و عرضه رسمی کمک کند.
اصلاح مقررات، توجه به واحدهای کوچکمتراژ و توسعه مسکن در استطاعت، توسعه مدلهای اجارهای و هدایت هدفمند منابع حمایتی از جمله محورهایی هستند که میتوانند در طراحی سیاستهای آینده بازار مسکن مورد توجه قرار گیرند.
در این میان، تقویت سیاستهای مرتبط با مسکن در استطاعت میتواند به ایجاد تعادل بیشتر میان توان مالی خانوارها و هزینه تامین مسکن کمک کند. استمرار این رویکرد و توجه به مسکن در استطاعت در برنامهریزیهای آینده، نقش مهمی در پاسخگویی به نیاز گروههای مختلف جامعه خواهد داشت.


نظر شما در مورد این مطلب چیه؟